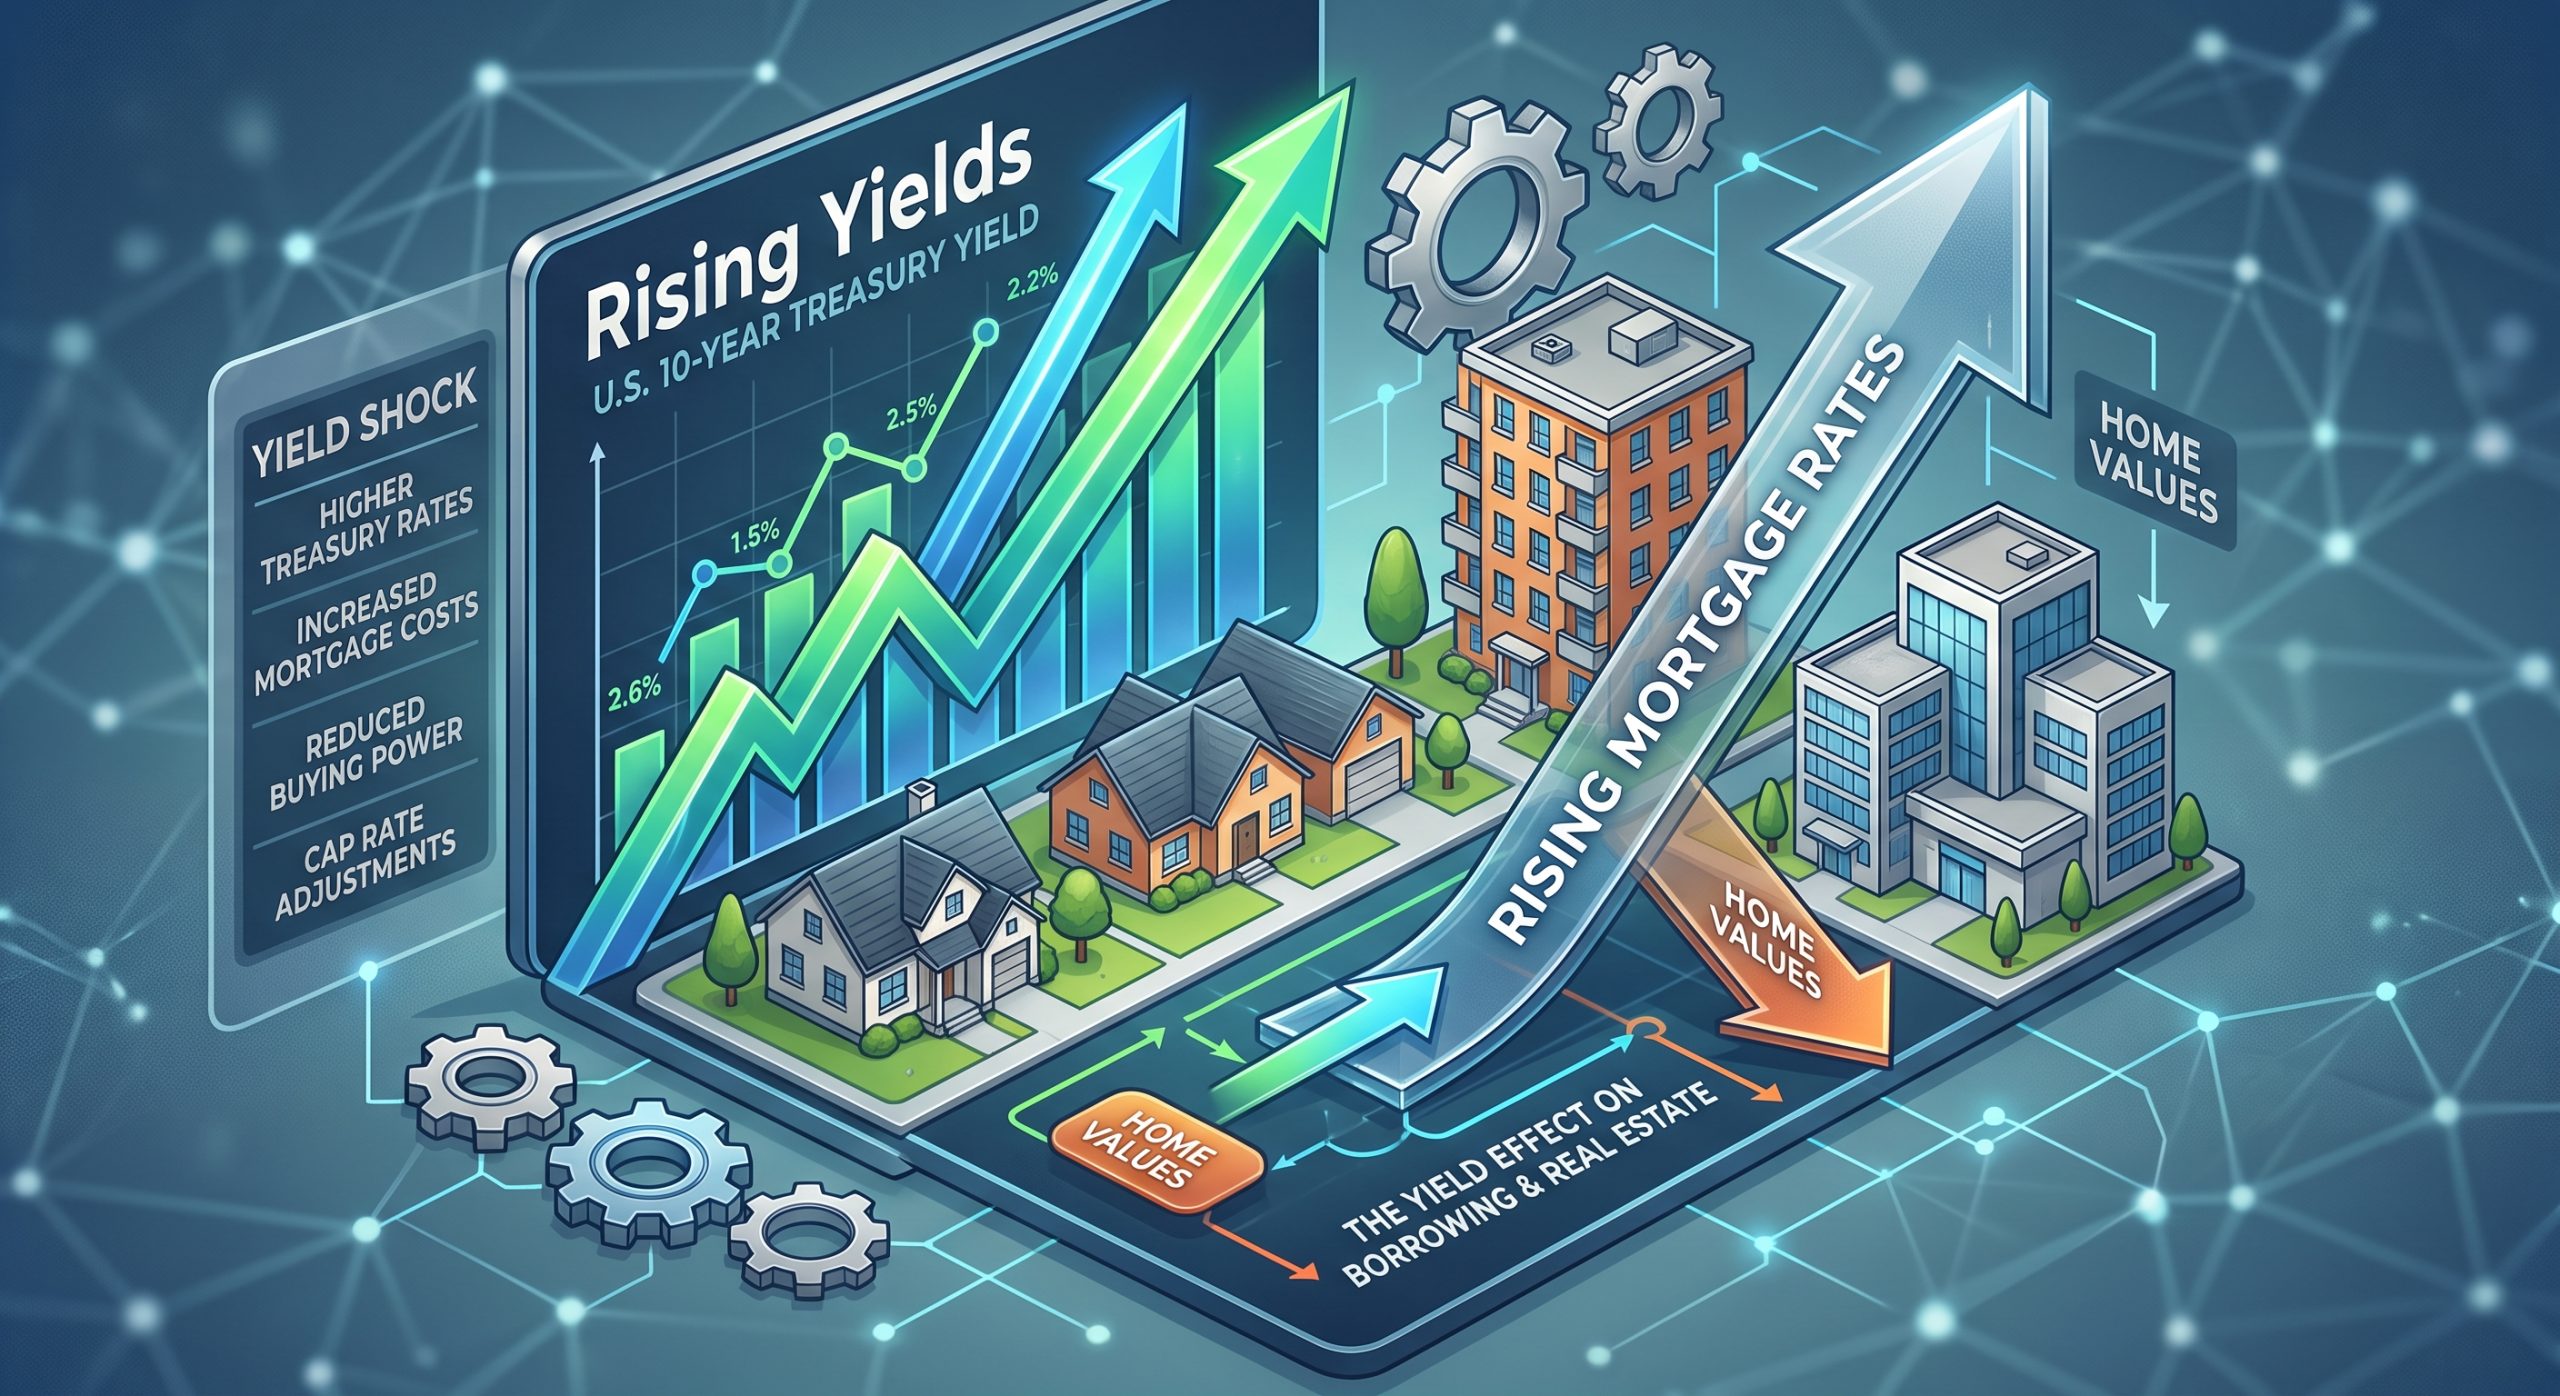
Sốc lợi suất: Tại sao lãi suất kho bạc tăng đang viết lại các quy tắc cho bất động sản và vay
Thị trường trái phiếu đang gửi một tín hiệu rõ ràng trên toàn thế giới: lợi suất trái phiếu đang leo lên mức cao nhất trong nhiều thập kỷ, với lợi suất trái phiếu kỳ hạn 10 năm của Kho bạc Hoa Kỳ vượt quá 5.3%.
Trong nhiều năm, tín dụng giá rẻ đã thúc đẩy mọi thứ, từ mua nhà ở đến liên doanh bất động sản thương mại và nợ công ty tổ chức. Môi trường tỷ giá ngày nay thể hiện một sự thay đổi cơ cấu chế độ. Hiểu được lợi suất trái phiếu kho bạc tăng lên ảnh hưởng như thế nào trong nền kinh tế thực tế - và đặc biệt là bất động sản - là rất quan trọng để điều hướng trong những tháng tới
.Cơ học: Tại sao kho bạc 10 năm thúc đẩy mọi thứ
Trong khi các tiêu đề thường tập trung vào các quyết định của Cục Dự trữ Liên bang liên quan đến lãi suất chính sách ngắn hạn, lợi suất kho bạc Mỹ 10 năm là mỏ neo thực sự của chi phí vay toàn cầu.
Trái phiếu kho bạc đặt ra tỷ lệ hoàn vốn không rủi ro cơ bản. Khi lợi suất trái phiếu kho bạc tăng, tất cả các công cụ nợ khác - từ trái phiếu doanh nghiệp đến thế chấp nhà ở lãi suất cố định - phải điều chỉnh lên để cung cấp mức chênh lệch cạnh tranh để bù đắp cho các nhà đầu tư
──────────────────────────────────────────────────────────────────
│ Lợi suất kho bạc Mỹ 10 năm │ ──► Lãi suất cơ bản không rủi ro (~ 5.3%)
└──────────────────────────────────────────────────────────────────
 │ + Rủi ro/ Chênh lệch thời gian (~1,8 - 2,0%)
 ▼
──────────────────────────────────────────────────────────────────
│ Lãi suất thế chấp cố định 30 năm │ ──► Chi phí vay lãi suất cố định (~ 7.1% - 7.3%)
└──────────────────────────────────────────────────────────────────
Trong lịch sử, mức chênh lệch giữa lợi suất kho bạc 10 năm và thế chấp cố định 30 năm trung bình khoảng 1,7 đến 2,0 điểm phần trăm. Với trái phiếu kho bạc 10 năm nắm giữ trên 5,3%, lãi suất thế chấp cố định trong 30 năm tự nhiên dao động trên 7%
.1. Bất động sản nhà ở: “Hiệu ứng khóa” và sức mua
Thị trường nhà ở hiện đang trải qua hai lực lượng đối lập: khả năng phục hồi giá bền bỉ và khối lượng giao dịch bị hạn chế.
-
Xói mòn sức mua của người mua: Mỗi điểm phần trăm tăng lãi suất thế chấp sẽ làm giảm sức vay của người mua nhà khoảng 10%. Đối với khoản vay thế chấp tiêu chuẩn 400.000 đô la, chênh lệch giữa lãi suất 5,75% và lãi suất 7,25% chuyển thành hơn 380 đô la tiền gốc và tiền lãi bổ sung hàng tháng - không bao gồm thuế tài sản và bảo hiểm.
-
Tắc nghẽn hàng tồn kho “khóa vào”: Hàng triệu chủ nhà hiện tại giữ lãi suất thế chấp bị khóa dưới 4% so với những năm trước. Bán nhà để mua nhà khác có nghĩa là giao dịch một khoản thanh toán hàng tháng thấp với chi phí vay cao hơn đáng kể. Hiện tượng “còng tay vàng” này hạn chế nghiêm trọng hàng tồn kho nhà ở thứ cấp, giữ giá nhà ổn định mặc dù khối lượng người mua thấp hơn
Quảng cáo.
2. Bất động sản thương mại & tái cấp vốn nợ: Khoảng cách định giá
Trong bất động sản thương mại (CRE), lợi suất tăng trực tiếp làm thay đổi lãi suất giới hạn (tỷ lệ vốn hóa) - tỷ lệ lợi nhuận mà nhà đầu tư mong đợi đối với bất động sản thương mại.
Khi lợi suất cơ bản không có rủi ro tăng lên 5.3%, người mua thương mại yêu cầu lãi suất giới hạn cao hơn để biện minh cho rủi ro so với nợ chính phủ tiêu chuẩn.
-
Áp lực định giá: Để đạt được tỷ lệ giới hạn cao hơn mà không tăng doanh thu cho thuê tương đương, định giá bất động sản phải điều chỉnh xuống.
-
Tường tái cấp vốn: Bất động sản thương mại được mua hoặc tái cấp vốn trong chu kỳ lãi suất thấp sử dụng nợ lãi suất thả nổi ngắn hạn hoặc kỳ hạn 3 đến 5 năm phải đối mặt với những trở ngại tái cấp vốn đáng kể. Thay thế nợ ban đầu phát hành ở mức 3,5% hoặc 4% bằng nợ có giá từ 7% đến 8% sẽ làm giảm dòng tiền và yêu cầu bổ sung vốn chủ sở hữu.
Quảng cáo
Lợi ích chiến lược cho các nhà đầu tư và nhà điều hành
-
Ưu tiên dòng tiền tự do hơn đòn bẩy: Trong các chế độ lợi suất cao, đòn bẩy tài chính tích cực hoạt động chống lại kinh tế giao dịch. Các giao dịch được xây dựng dựa trên tỷ lệ bảo hiểm dịch vụ nợ bảo thủ (DSCR) và thu nhập hoạt động ròng bền vững chịu được lãi suất tăng vọt tốt hơn nhiều so với vốn chủ sở hữu đầu cơ.
-
Tập trung vào tài sản cho thuê ngắn hạn: Các phân khúc bất động sản với các điều khoản cho thuê linh hoạt — chẳng hạn như không gian công nghiệp nhiều người thuê, đơn vị tự lưu trữ hoặc nhà ở — cho phép các nhà khai thác đặt lại giá thuê nhanh hơn để phù hợp với lạm phát và chi phí tài chính cao hơn.
-
Theo dõi đường cong lợi suất: Mối quan hệ giữa trái phiếu kho bạc ngắn hạn và trái phiếu dài hạn cung cấp cái nhìn sâu sắc về kỳ vọng thị trường liên quan đến lạm phát, thanh khoản và chính sách Cục Dự trữ Liên bang.
Lợi suất tăng đại diện cho sự trở lại chi phí vốn lịch sử hơn là một sự bất thường. Các nhà đầu tư và nhà điều hành cấu trúc bảng cân đối kế toán xung quanh thực tế kinh tế này sẽ có vị trí tốt nhất để tăng trưởng bền vững, dài hạn.