Theo một báo cáo mới, gần một nửa người Mỹ chưa từng tính toán số tiền họ cần để nghỉ hưu. Trong khi đó, một cuộc khảo sát lớn khác cho thấy người Mỹ tin rằng họ cần trung bình 1,46 triệu USD để có cuộc sống hưu trí thoải mái. Nhưng thực tế, bao nhiêu tiền mới là đủ?
Đối với hàng triệu người Mỹ, việc lập kế hoạch nghỉ hưu bắt đầu bằng một câu hỏi tưởng chừng rất đơn giản:
Tôi sẽ cần bao nhiêu tiền để trang trải cuộc sống khi không còn nhận lương hằng tháng?
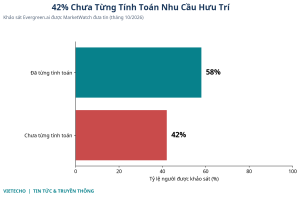
Một báo cáo mới từ nền tảng lập kế hoạch tài chính Evergreen.ai, được
MarketWatch dẫn lại vào ngày 24 tháng 10 năm 2026, cho thấy
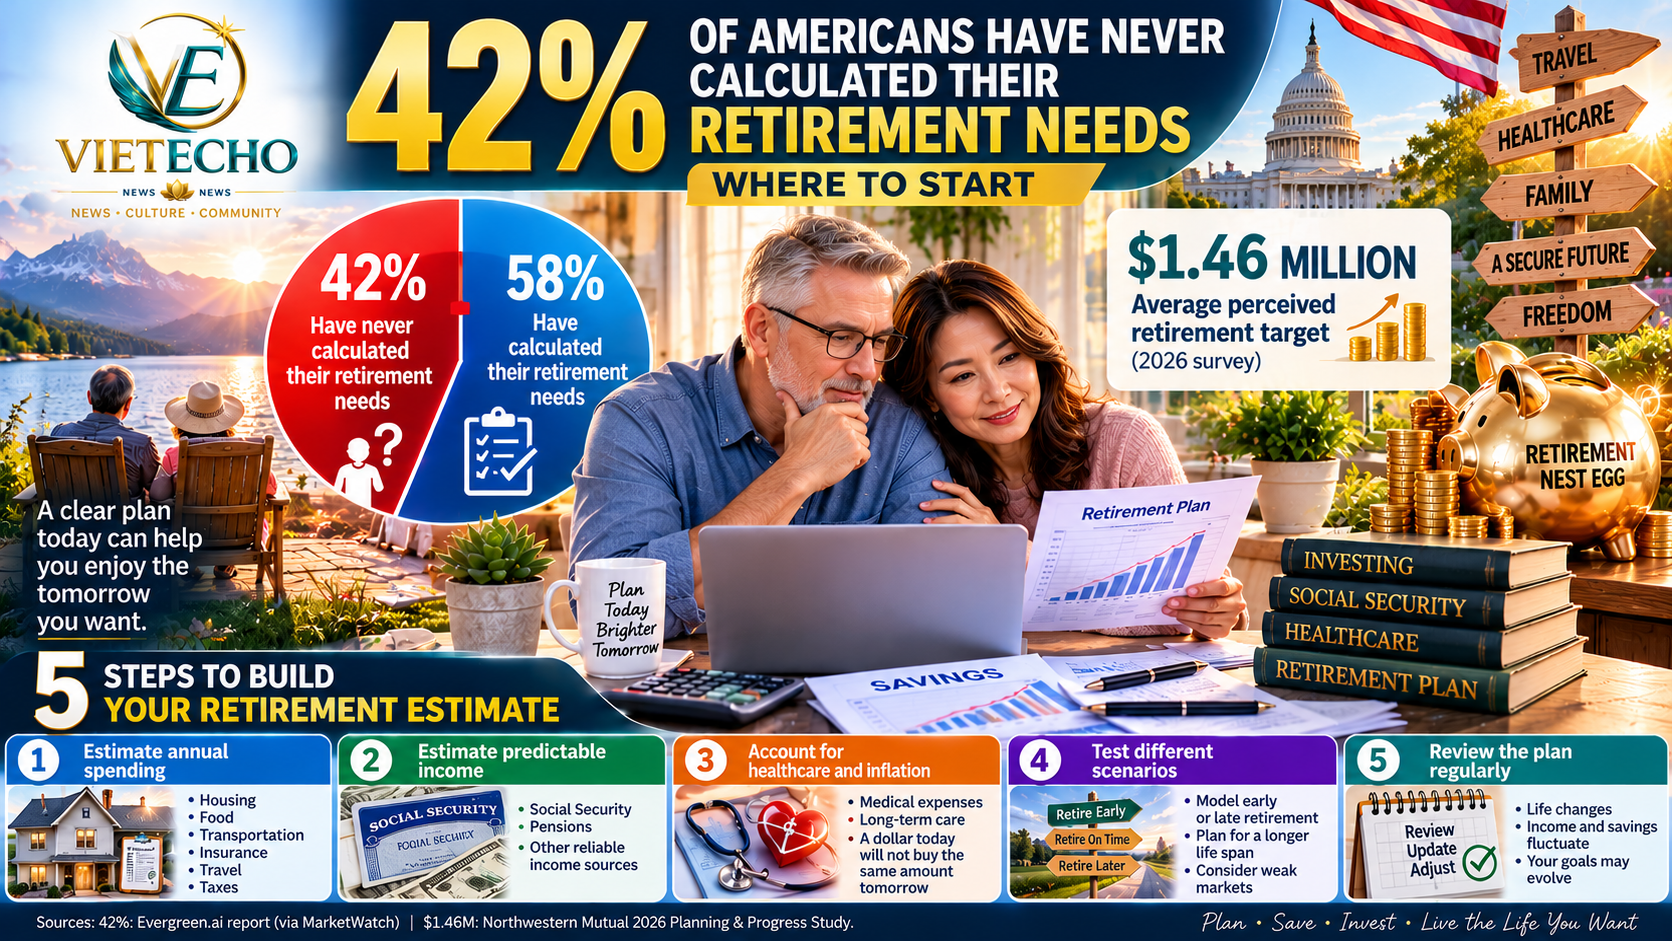
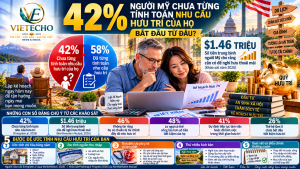
42% người Mỹ chưa từng tính toán số tiền tiết kiệm cần thiết cho thời gian nghỉ hưu.
Ngay cả trong nhóm những người dự kiến nghỉ hưu trong vòng 15 năm tới, khoảng một phần ba vẫn chưa thực hiện phép tính quan trọng này.
Điều đó không có nghĩa là 42% người Mỹ sẽ hết tiền khi về già. Thay vào đó, kết quả cho thấy nhiều người có thể đang tiến gần đến một trong những bước ngoặt tài chính quan trọng nhất cuộc đời mà chưa có mục tiêu tiết kiệm rõ ràng.
Thách Thức Trong Việc Lập Kế Hoạch Hưu Trí Tại Mỹ: Những Con Số Đáng Chú Ý
Một nghiên cứu riêng biệt mang tên
2026 Planning & Progress Study của Northwestern Mutual cung cấp thêm thông tin về những lo ngại liên quan đến tài chính hưu trí.
| Chỉ số liên quan đến hưu trí |
Kết quả khảo sát |
| Người Mỹ chưa từng tính toán nhu cầu tài chính khi nghỉ hưu |
42% |
| Số tiền trung bình người Mỹ tin rằng cần có để nghỉ hưu thoải mái |
1,46 triệu USD |
| Người Mỹ không tin rằng mình sẽ chuẩn bị đầy đủ về tài chính khi nghỉ hưu |
46% |
| Người Mỹ lo ngại có thể sống lâu hơn số tiền tiết kiệm của mình |
48% |
| Người Mỹ dự định tiếp tục làm việc hoặc đang làm việc trong thời gian nghỉ hưu |
41% |
| Người thuộc thế hệ Gen X chưa bắt đầu tiết kiệm cho hưu trí |
26% |
Nguồn: Con số 42% đến từ báo cáo liên quan đến Evergreen.ai. Những số liệu còn lại được trích từ nghiên cứu năm 2026 của Northwestern Mutual. Hai cuộc khảo sát sử dụng phương pháp nghiên cứu khác nhau và không nên được xem là phản ánh cùng một nhóm dân số khảo sát.
Những kết quả này cho thấy một thực tế đáng chú ý: nhiều người Mỹ nhận thức được rằng cuộc sống hưu trí có thể rất tốn kém, nhưng một tỷ lệ đáng kể vẫn chưa tính toán chi phí nghỉ hưu của chính mình.
Vì Sao Không Có Một Con Số Hưu Trí Phù Hợp Với Tất Cả Mọi Người?
Một số người có thể nghỉ hưu thoải mái với danh mục đầu tư trị giá 500.000 USD, trong khi những người khác có thể cần từ 2 triệu USD trở lên.
Sự khác biệt thường phụ thuộc vào nhiều yếu tố:
- Chi phí sinh hoạt.
- Nơi cư trú.
- Các khoản nợ.
- Chi phí chăm sóc sức khỏe.
- Lối sống và nhu cầu cá nhân.
- Những nguồn thu nhập khác trong thời gian nghỉ hưu.
Một người sở hữu căn nhà đã trả hết tiền vay, có lương hưu và duy trì lối sống tiết kiệm có thể cần ít thu nhập từ đầu tư hơn đáng kể so với người phải trả chi phí nhà ở cao và hỗ trợ tài chính cho các thành viên trong gia đình.
Thay vì bắt đầu bằng mức trung bình của cả nước, các chuyên gia hoạch định tài chính thường khuyến nghị mỗi người nên ước tính chi tiêu trong tương lai dựa trên hoàn cảnh riêng.
Bước 1: Ước Tính Chi Phí Sinh Hoạt Hằng Tháng Khi Nghỉ Hưu
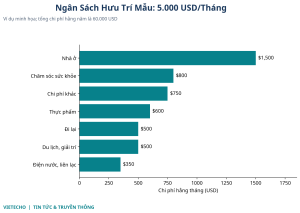
Hãy xem xét một ví dụ giả định về ngân sách hằng tháng của một người đã nghỉ hưu.
| Khoản chi tiêu |
Ước tính hằng tháng |
Ước tính hằng năm |
| Nhà ở, thuế bất động sản, bảo trì |
$1.500 |
$18.000 |
| Thực phẩm và vật dụng gia đình |
$600 |
$7.200 |
| Đi lại và phương tiện giao thông |
$500 |
$6.000 |
| Chăm sóc sức khỏe và bảo hiểm |
$800 |
$9.600 |
| Điện, nước, internet, điện thoại |
$350 |
$4.200 |
| Du lịch và giải trí |
$500 |
$6.000 |
| Các chi phí khác |
$750 |
$9.000 |
| Tổng cộng |
$5.000 |
$60.000 |
Đây chỉ là ngân sách minh họa. Chi phí thực tế thay đổi tùy theo nơi cư trú, quy mô gia đình, độ tuổi, bảo hiểm và nhu cầu chăm sóc sức khỏe.
Trong ví dụ này, người nghỉ hưu dự kiến cần
60.000 USD mỗi năm để trang trải cuộc sống.
Tuy nhiên, điều đó không nhất thiết có nghĩa là họ phải rút toàn bộ 60.000 USD từ các khoản đầu tư.
Bước 2: Trừ Thu Nhập An Sinh Xã Hội Và Các Nguồn Thu Nhập Ổn Định Khác
Giả sử một người nghỉ hưu dự kiến có:
- Tổng chi phí sinh hoạt hằng năm: 60.000 USD
- Tiền An sinh Xã hội (Social Security): 30.000 USD
- Thu nhập từ lương hưu (pension): 6.000 USD
Số tiền còn thiếu cần được bổ sung từ tiết kiệm và đầu tư là:
60.000 − 30.000 − 6.000 = 24.000 USD
Như vậy, người này cần khoảng
24.000 USD mỗi năm từ tài sản tiết kiệm hoặc đầu tư để đáp ứng mức chi tiêu dự kiến.
Khoản chênh lệch 24.000 USD này là cơ sở ban đầu để tính toán số vốn đầu tư cần tích lũy trước khi nghỉ hưu.
Mỗi người nên sử dụng mức trợ cấp Social Security ước tính dựa trên lịch sử thu nhập của chính mình. Cơ quan An sinh Xã hội Hoa Kỳ cung cấp các công cụ giúp so sánh quyền lợi khi bắt đầu nhận trợ cấp ở những độ tuổi khác nhau.
Bước 3: Tính Toán Mục Tiêu Tiết Kiệm Hưu Trí Ban Đầu
Một nguyên tắc thường được nhắc đến trong lập kế hoạch nghỉ hưu là
quy tắc rút tiền 4% trong năm đầu tiên.
Theo phương pháp này, người nghỉ hưu rút khoảng 4% giá trị danh mục đầu tư trong năm đầu tiên, sau đó điều chỉnh số tiền rút theo lạm phát trong những năm tiếp theo.
Công thức tính đơn giản:
Số vốn đầu tư cần có = Khoản thu nhập thiếu hụt hằng năm ÷ 0,04
Ví dụ, nếu cần 24.000 USD mỗi năm từ đầu tư:
24.000 ÷ 0,04 = 600.000 USD
Như vậy, mục tiêu tiết kiệm ban đầu theo phương pháp này là khoảng
600.000 USD.
Khoản Thu Nhập Thiếu Hụt Ảnh Hưởng Thế Nào Đến Mục Tiêu Tiết Kiệm?
| Thu nhập cần bổ sung từ tiết kiệm mỗi năm |
Mức rút ban đầu 4% |
Mức rút ban đầu 3,5% |
| $10.000 |
$250.000 |
$285.714 |
| $20.000 |
$500.000 |
$571.429 |
| $30.000 |
$750.000 |
$857.143 |
| $40.000 |
$1.000.000 |
$1.142.857 |
| $50.000 |
$1.250.000 |
$1.428.571 |
| $60.000 |
$1.500.000 |
$1.714.286 |
Lưu ý quan trọng: Đây chỉ là những phép tính minh họa, không phải sự bảo đảm về tài chính.
Quy tắc 4% được xây dựng dựa trên những giả định nhất định về dữ liệu thị trường trong quá khứ và thời gian nghỉ hưu.
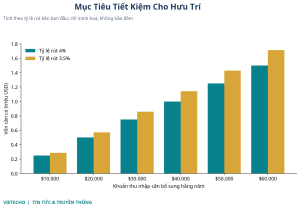
Thuế, phí đầu tư, cơ cấu tài sản, biến động thị trường, tuổi thọ và các khoản chi phí bất ngờ đều có thể khiến một tỷ lệ rút tiền khác phù hợp hơn.
Bước 4: Hiểu Lạm Phát Làm Thay Đổi Chi Phí Nghỉ Hưu Như Thế Nào
Lạm phát là một trong những thách thức lớn nhất đối với những người còn nhiều năm nữa mới nghỉ hưu.
Ngay cả khi giá cả chỉ tăng ở mức vừa phải mỗi năm, sức mua của đồng tiền vẫn có thể giảm đáng kể theo thời gian.
Giả sử một gia đình hiện chi tiêu
60.000 USD mỗi năm.
Nếu lạm phát trung bình ở mức 3% mỗi năm, chi phí để duy trì cùng mức sống sẽ tăng như sau:
| Thời điểm |
Chi phí hằng năm với lạm phát 3% |
| Hiện tại |
$60.000 |
| Sau 5 năm |
$69.556 |
| Sau 10 năm |
$80.635 |
| Sau 15 năm |
$93.478 |
| Sau 20 năm |
$108.367 |
| Sau 25 năm |
$125.627 |
| Sau 30 năm |
$145.636 |
Các con số chỉ mang tính minh họa, giả định lạm phát cố định ở mức 3% mỗi năm. Lạm phát thực tế sẽ thay đổi theo thời gian.
Sau 20 năm, gia đình này có thể cần khoảng
108.000 USD mỗi năm để duy trì mức sống tương đương với mức chi tiêu 60.000 USD hiện nay.
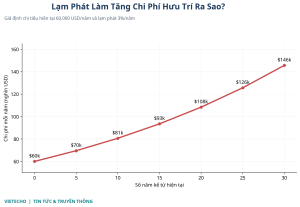
Đây là lý do việc lập kế hoạch nghỉ hưu cần phân biệt rõ giá trị đồng tiền hiện tại và giá trị đồng tiền trong tương lai.
Bước 5: Xem Xét Thời Gian Nghỉ Hưu Có Thể Kéo Dài Bao Lâu
Nếu một người nghỉ hưu ở tuổi 65 và sống đến 95 tuổi, họ cần chuẩn bị tài chính cho khoảng
30 năm không còn thu nhập thường xuyên từ công việc.
Đối với người nghỉ hưu ở tuổi 60, thời gian này có thể còn dài hơn.
Thời gian nghỉ hưu càng dài, nguy cơ phải đối mặt với những yếu tố sau càng lớn:
- Lạm phát và chi phí sinh hoạt tăng.
- Thị trường đầu tư suy giảm.
- Chi phí chăm sóc sức khỏe.
- Nhu cầu chăm sóc dài hạn.
- Những nghĩa vụ tài chính bất ngờ đối với gia đình.
Một kế hoạch tài chính hợp lý nên xem xét nhiều kịch bản về tuổi thọ, thay vì chỉ dựa vào một độ tuổi dự kiến.
Bước 6: Xem Việc Tiết Kiệm Đều Đặn Có Thể Mang Lại Kết Quả Như Thế Nào
Những khoản tiền tiết kiệm nhỏ mỗi tháng có thể tăng trưởng đáng kể theo thời gian nhờ
lãi kép.
Các ví dụ sau giả định:
- Đóng góp một khoản tiền cố định mỗi tháng.
- Lợi nhuận giả định 6% mỗi năm, tính lãi kép hằng tháng.
- Không có số dư đầu tư ban đầu.
| Tiết kiệm mỗi tháng |
Sau 10 năm |
Sau 20 năm |
Sau 30 năm |
| $250 |
$40.970 |
$115.510 |
$251.129 |
| $500 |
$81.940 |
$231.020 |
$502.258 |
| $750 |
$122.910 |
$346.531 |
$753.386 |
| $1.000 |
$163.879 |
$462.041 |
$1.004.515 |
Các giá trị được làm tròn và chỉ mang tính minh họa. Giả định lợi nhuận danh nghĩa 6% mỗi năm, tính lãi kép hằng tháng, đóng góp vào cuối mỗi tháng và chưa trừ thuế hoặc phí. Lợi nhuận không được bảo đảm và các số liệu chưa điều chỉnh theo lạm phát.
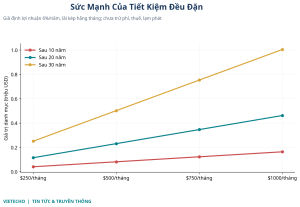
Bảng trên cho thấy một nguyên tắc quan trọng:
Bắt đầu tiết kiệm sớm có thể quan trọng không kém việc tăng số tiền đóng góp trong những năm sau.
Tuy nhiên, lợi nhuận đầu tư luôn có yếu tố bất định và kết quả thực tế có thể biến động.
Chi Phí Chăm Sóc Sức Khỏe Và Chăm Sóc Dài Hạn Thì Sao?
Chi phí y tế có thể là một trong những khoản chi lớn và khó dự đoán nhất trong thời gian nghỉ hưu.
Medicare không chi trả tất cả các dịch vụ y tế. Ngoài ra, chương trình này chỉ cung cấp phạm vi bảo hiểm hạn chế đối với dịch vụ chăm sóc dài hạn chủ yếu nhằm hỗ trợ sinh hoạt cá nhân.
Ngân sách hưu trí nên tính đến:
- Phí bảo hiểm y tế.
- Các khoản khấu trừ và đồng chi trả.
- Chi phí thuốc men.
- Chăm sóc răng miệng và thị lực.
- Nhu cầu hỗ trợ sinh hoạt hoặc chăm sóc dài hạn.
Nghiên cứu năm 2026 của Northwestern Mutual cho thấy
73% người Mỹ muốn được chăm sóc tại nhà nếu họ cần hỗ trợ dài hạn.
Xu hướng này cho thấy việc dự trù chi phí chăm sóc tại nhà có thể đóng vai trò quan trọng trong kế hoạch tài chính khi về già.
Nên Nghỉ Hưu Ở Tuổi 62, 67 Hay 70?
Độ tuổi bắt đầu nhận trợ cấp Social Security có thể ảnh hưởng đáng kể đến số tiền được nhận mỗi tháng.
Đối với nhiều người Mỹ, bắt đầu nhận trợ cấp ở tuổi 62 sẽ khiến mức trợ cấp hằng tháng bị giảm vĩnh viễn so với việc chờ đến tuổi nghỉ hưu đầy đủ theo quy định.
Ngược lại, trì hoãn nhận trợ cấp sau tuổi nghỉ hưu đầy đủ có thể làm tăng số tiền được nhận hằng tháng, cho đến tuổi 70.
Tuy nhiên, độ tuổi nhận trợ cấp phù hợp nhất còn phụ thuộc vào:
- Tình trạng sức khỏe.
- Tuổi thọ dự kiến.
- Hoàn cảnh hôn nhân.
- Các nguồn thu nhập khác.
- Nhu cầu tài chính cá nhân.
Người đọc nên sử dụng lịch sử thu nhập và mức trợ cấp ước tính của chính mình thay vì dựa vào số liệu trung bình toàn quốc.
Năm Việc Thiết Thực Bạn Có Thể Làm Ngay Trong Tuần Này
1. Tính toán chi tiêu hiện tại
Xem lại sao kê ngân hàng và thẻ tín dụng trong vài tháng gần đây để ước tính những khoản chi thiết yếu và không thiết yếu.
2. Kiểm tra mức trợ cấp Social Security dự kiến
So sánh số tiền trợ cấp có thể nhận được nếu bắt đầu ở những độ tuổi nghỉ hưu khác nhau.
3. Liệt kê toàn bộ tài sản dành cho hưu trí
Bao gồm các tài khoản hưu trí, tiền tiết kiệm, danh mục đầu tư chịu thuế và những tài sản tài chính khác.
Không nên mặc nhiên xem toàn bộ giá trị căn nhà là số tiền có thể sử dụng khi nghỉ hưu, trừ khi đã có kế hoạch thực tế để chuyển một phần giá trị bất động sản thành nguồn tài chính.
4. Tính khoản thu nhập còn thiếu
Lấy tổng chi phí nghỉ hưu dự kiến trừ đi thu nhập từ Social Security và lương hưu.
Khoản chênh lệch này giúp xác định số tiền cần bổ sung từ tiết kiệm và đầu tư.
5. Thử nhiều kịch bản tài chính
Xem xét những tình huống khác nhau về:
- Tuổi nghỉ hưu.
- Lợi nhuận đầu tư.
- Lạm phát.
- Chi phí chăm sóc sức khỏe.
- Tuổi thọ.
Đồng thời, cần thường xuyên cập nhật kế hoạch khi hoàn cảnh cá nhân thay đổi.
Kết Luận: Con Số Hưu Trí Quan Trọng Nhất Là Con Số Phù Hợp Với Chính Bạn
Lập kế hoạch nghỉ hưu không đòi hỏi chúng ta phải dự đoán chính xác tương lai.
Điều quan trọng là xây dựng một ước tính hợp lý, hiểu rõ những giả định được sử dụng và điều chỉnh kế hoạch khi hoàn cảnh thay đổi.
Kết quả khảo sát cho thấy 42% người Mỹ chưa từng tính toán nhu cầu tài chính khi nghỉ hưu là một lời nhắc nhở đáng suy ngẫm:
Con số hưu trí hữu ích nhất không phải là mức trung bình của cả nước, mà là số tiền phản ánh đúng chi phí sinh hoạt, nguồn thu nhập và mục tiêu của chính bạn.
Bắt đầu bằng một phép tính đơn giản ngay hôm nay có thể giúp bạn có thêm nhiều lựa chọn trong tương lai.
Nguồn Tham Khảo Và Công Cụ Lập Kế Hoạch Tài Chính
1. MarketWatch — Ngày 24 tháng 10 năm 2026
Báo cáo về tỷ lệ người Mỹ chưa từng tính toán nhu cầu hưu trí, dẫn dữ liệu từ Evergreen.ai.
2. Northwestern Mutual
Nghiên cứu
2026 Planning & Progress Study về tình hình tài chính, tiết kiệm và kế hoạch nghỉ hưu của người Mỹ.
3. Social Security Administration (SSA)
Các công cụ ước tính quyền lợi An sinh Xã hội và trợ cấp hưu trí.
4. U.S. Securities and Exchange Commission (SEC) — Investor.gov
Các công cụ hỗ trợ lập kế hoạch tài chính và tính toán lãi kép.
Lưu ý: Bài viết này chỉ nhằm mục đích cung cấp thông tin và kiến thức tài chính tổng quát, không phải là lời khuyên đầu tư, tài chính, thuế hoặc pháp lý dành riêng cho bất kỳ cá nhân nào. Các phép tính và ví dụ chỉ mang tính giả định, không bảo đảm kết quả trong tương lai.